

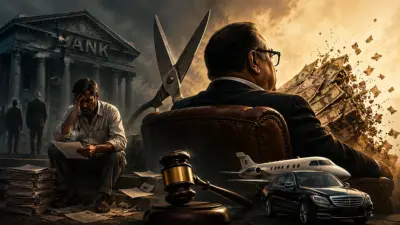
ಪ್ರಕರಣ 1: ಅವರಿದ್ದೊಂದು ದೊಡ್ಡ ಉದ್ಯಮ ಸಮೂಹ. ಭಾರತೀಯ ಕ್ರಿಕೆಟಿಗರ ಜೆರ್ಸಿ ಮೇಲೆ ಅವರದೇ ಕಂಪನಿಯ ಲೋಗೊ ರಾರಾಜಿಸುತ್ತಿತ್ತು. ಒಂದು ದಿನ ಈ ಜನಪ್ರಿಯ ಕಂಪನಿಗೆ ಸಂಕಷ್ಟ ಶುರುವಾಯಿತು. ಮಾಲೀಕರ ಬಂಧನವಾಯ್ತು. 'ಹತ್ತು ಸಾವಿರ ಕೋಟಿ ರೂಪಾಯಿ ಹಣ ಕಟ್ಟಿ. ಆಮೇಲೆಯೇ ಜಾಮೀನು ಕೊಡ್ತೀವಿ' ಅಂತ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಕೂಡ ಕಡ್ಡಿಮುರಿದಂತೆ ಹೇಳಿತು.
ಬೇಲ್ ಸಿಗದೆ ಆ ಉದ್ಯಮಿ ವರ್ಷಗಳ ಕಾಲ ಜೈಲಿನಲ್ಲೇ ಉಳಿಯುವಂತಾಯಿತು.
ಪ್ರಕರಣ 2: ಅವರು ವಿಮಾನಯಾನ ಕ್ಷೇತ್ರದಲ್ಲಿ ಪ್ರೀಮಿಯಂ ಮಾರುಕಟ್ಟೆಯ ಮೂಲಕ ಹೊಸದೊಂದು ಮೈಲಿಗಲ್ಲು ನೆಟ್ಟಿದ್ದರು. ಆದರೆ, ಈ 'ದುಬಾರಿ' ಹವ್ಯಾಸವೇ ಅವರಿಗೇ ದುಬಾರಿಯಾಯ್ತು. ಸಾಲ ಕಟ್ಟಲು ಸಾಧ್ಯವಿಲ್ಲದಂತಾಯಿತು. ಕೊನೆಗೊಂದು ದಿನ ದೇಶದಲ್ಲಿ ಇರಲಾಗದೆ ವಿದೇಶಕ್ಕೆ ಪರಾರಿಯಾದರು. ಅವರ ಆಸ್ತಿಯನ್ನು ಬ್ಯಾಂಕುಗಳು ಹರಾಜು ಹಾಕಿದವು. ಅವರ ಸಾಲ ಎಷ್ಟಿತ್ತೋ ಅದಕ್ಕಿಂತಲೂ ಹೆಚ್ಚಿನ ಹಣ ವಸೂಲಿಯಾಯ್ತು. ಸ್ವತಃ ಕೇಂದ್ರ ಹಣಕಾಸು ಸಚಿವಾಲಯವೇ ಇದನ್ನು ಸಂಸತ್ತಿನಲ್ಲಿ ಒಪ್ಪಿಕೊಂಡಿತು. ಆದರೂ ಅವರಿಗೆ ಇಂದಿಗೂ ದೇಶಕ್ಕೆ ವಾಪಸ್ ಬರಲು ಸಾಧ್ಯವಾಗಿಲ್ಲ.
ಪ್ರಕರಣ 3: ಭಾರತದಲ್ಲಿ ಕಾಫಿ ಸರಣಿಯ ಮೂಲಕ ಹೊಸದೊಂದು ಉದ್ಯಮ ಕ್ರಾಂತಿಗೆ ಅವರು ನಾಂದಿ ಹಾಡಿದ್ದರು. ಒಂದು ಪ್ರದೇಶದ ಸಾವಿರಾರು ಜನರಿಗೆ ಕೆಲಸ ನೀಡಿ, ಜನಮಾನಸದಲ್ಲಿ ಬೇರೂರಿದ್ದರು. ಅವರದ್ದೂ ಒಂದಿಷ್ಟು ಸಾಲವಿತ್ತು. ತಮ್ಮ ಆಸ್ತಿಗಿಂತ ಹೆಚ್ಚಿನ ಸಾಲ ಇದೆಯೇನೋ ಎನ್ನುವ ಆತಂಕ, ಜೊತೆಗೆ ಸಾಲಗಾರರು ಹಾಗೂ ವಿವಿಧ ಇಲಾಖೆಗಳ ವಿಪರೀತ ಒತ್ತಡಕ್ಕೆ ಸಿಲುಕಿ ಅವರು ನದಿಗೆ ಹಾರಿ ಆತ್ಮಹತ್ಯೆ ಮಾಡಿಕೊಂಡರು.
ಎಕಾನಮಿ 360 | ಅಕ್ಷರದ ಜತೆ ಆರ್ಥಿಕ ಜ್ಞಾನ: ಶಾಲೆಯಲ್ಲೇ ಬೇಕು ಷೇರು, ಹೂಡಿಕೆಯ ಪಾಠಇದು, ಕ್ರಮವಾಗಿ ಸಹರಾ ಗ್ರೂಪ್ನ ಸುಬ್ರತ ರಾಯ್, ಕಿಂಗ್ಫಿಷರ್ನ ವಿಜಯ್ ಮಲ್ಯ ಹಾಗೂ ನಮ್ಮವರೇ ಆದ ಕೆಫೆ ಕಾಫಿ ಡೇಯ ವಿ.ಜಿ. ಸಿದ್ಧಾರ್ಥ ಅವರ ಕಥೆ. ಸಾಲದ ಮೊತ್ತ ಬೇರೆಯಾಗಿರಬಹುದು. ಸಾಲದ ಸ್ವರೂಪವೂ ಬೇರೆ ಇರಬಹುದು. ಸಾಲ ಮಾಡಿದ್ದಕ್ಕೆ, ಅದನ್ನು ಕಟ್ಟಲಾಗದಿದ್ದಕ್ಕೆ ಮೂವರೂ ಅಕ್ಷರಶಃ ನರಕ ಅನುಭವಿಸಿದರು; ಒಬ್ಬರು ಇಂದಿಗೂ ಅನುಭವಿಸುತ್ತಿದ್ದಾರೆ.
ಆದರೆ, ಈಗ ನಾಲ್ಕನೇ ಪ್ರಕರಣಕ್ಕೆ ಬರೋಣ. ಇವರು ಭಾರತದ ಮಾಧ್ಯಮ ದೊರೆ, ಝೀ ಸಮೂಹದ ಸಂಸ್ಥಾಪಕ ಸುಭಾಷ್ ಚಂದ್ರ ಗೋಯೆಂಕಾ. ಎಸ್ಸೆಲ್ ಸಮೂಹದ ಸಾಲಗಳಿಗೆ ಇವರು ವೈಯಕ್ತಿಕ ಖಾತರಿ ನೀಡಿದ್ದರು. ಆದರೆ, ಕಂಪನಿ ಮುಳುಗಿತು. ಬಾಕಿ ಹಣ ₹ 22,006 ಕೋಟಿ ಕಟ್ಟಿ ಅಂತ ಸಾಲದಾತರು ನ್ಯಾಯಾಲಯದ ಮೆಟ್ಟಿಲೇರಿದರು.
ಆದರೆ, 2018ರ ಸುಮಾರಿಗೆ ʼಫೋರ್ಬ್ಸ್ʼ ಪ್ರಕಾರ ಸುಮಾರು 5 ಬಿಲಿಯನ್ ಡಾಲರ್ (ಅಂದಿನ ಲೆಕ್ಕದಲ್ಲಿ ಸುಮಾರು ₹ 35,000 ಕೋಟಿ ) ಆಸ್ತಿಯ ಒಡೆಯರಾಗಿದ್ದ ಸುಭಾಷ್ ಚಂದ್ರ, ಈಗ ʼನನ್ನ ಬಳಿ ಏನೂ ಉಳಿದಿಲ್ಲ. ಸಾಲ ಪಾವತಿಸಲು ಹಣವಿಲ್ಲʼಅಂತ ಕೈಚೆಲ್ಲಿದರು. 'ದಿವಾಳಿತನ ಸಂಹಿತೆ' (ಐಬಿಸಿ) ಅಡಿಯಲ್ಲಿ ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ನ್ಯಾಯಮಂಡಳಿ (ಎನ್ಸಿಎಲ್ಟಿ)ಯಲ್ಲಿ ಇದರ ವಿಚಾರಣೆ ಶುರು ಮಾಡಿತು.
ಕೆಲವು ದಿನಗಳ ಹಿಂದೆ ಎನ್ಸಿಎಲ್ಟಿ ಈ ಪ್ರಕರಣದ ತೀರ್ಪು ನೀಡಿತು. ಎಸ್ಸೆಲ್ ಸಮೂಹದ ₹ 22,006 ಕೋಟಿ ಸಾಲದ ಹಕ್ಕಿಗೆ ಬದಲಾಗಿ ಕೇವಲ ₹ 6.5 ಕೋಟಿ ಮರುಪಾವತಿಸುವ ಯೋಜನೆಗೆ ನ್ಯಾಯಮಂಡಳಿ ಅಧಿಕೃತ ಒಪ್ಪಿಗೆ ನೀಡಿತು. ಅಂದರೆ, ಸಾಲದಾತರಿಗೆ ಬರೋಬ್ಬರಿ ಶೇ. 99.97 ನಷ್ಟ!
ಸಂಕ್ಷಿಪ್ತ ಮಾಹಿತಿ - ಪೂರ್ಣ ವಿವರಣೆಗೆ ಕ್ಲಿಕ್ ಮಾಡಿಪ್ರಮುಖ ಮುಖ್ಯಾಂಶಗಳ ಸಂಕ್ಷಿಪ್ತ ಸಾರಾಂಶ
ಎಕಾನಮಿ 360 | ₹ 22,000 ಕೋಟಿ 'ಹೇರ್ಕಟ್ʼ! ಇದೆಂಥಾ (ಅ)ವ್ಯವಸ್ಥೆ?
ಒಂದು ಸಾಲಿನಲ್ಲಿಸಾಲದಾತರಿಗೆ ಭಾರಿ ನಷ್ಟವುಂಟುಮಾಡುವ ಕಾರ್ಪೊರೇಟ್ ದಿವಾಳಿತನ ಪ್ರಕ್ರಿಯೆ ಮತ್ತು 'ಹೇರ್ಕಟ್' ವ್ಯವಸ್ಥೆಯ ನ್ಯಾಯಸಮ್ಮತತೆಯ ಬಗ್ಗೆ ಲೇಖನವು ಕಳವಳ ವ್ಯಕ್ತಪಡಿಸುತ್ತದೆ.
ಪ್ರಮುಖ ಪ್ರಶ್ನೋತ್ತರ
ಸುಭಾಷ್ ಚಂದ್ರ ಗೋಯೆಂಕಾ ಪ್ರಕರಣವೇನು?
ಎಸ್ಸೆಲ್ ಸಮೂಹದ ಸಾಲಗಳಿಗೆ ವೈಯಕ್ತಿಕ ಖಾತರಿ ನೀಡಿದ್ದ ಸುಭಾಷ್ ಚಂದ್ರ, ಕಂಪನಿ ಮುಳುಗಿದ ನಂತರ ₹22,006 ಕೋಟಿ ಸಾಲವನ್ನು ಪಾವತಿಸಲು ಅಸಾಧ್ಯವೆಂದು ಕೈಚೆಲ್ಲಿದ್ದರು.
ಎನ್ಸಿಎಲ್ಟಿ ತೀರ್ಪಿನಲ್ಲಿ ಏನಾಗಿದೆ?
ರಾಷ್ಟ್ರೀಯ ಕಂಪನಿ ನ್ಯಾಯಮಂಡಳಿಯು ₹22,006 ಕೋಟಿ ಸಾಲಕ್ಕೆ ಬದಲಾಗಿ ಕೇವಲ ₹6.5 ಕೋಟಿ ಮರುಪಾವತಿಸುವ ಯೋಜನೆಗೆ ಒಪ್ಪಿಗೆ ನೀಡಿದೆ, ಇದು ಸಾಲದಾತರಿಗೆ ಶೇ. 99.97ರಷ್ಟು ನಷ್ಟವಾಗಿದೆ.
ಆರ್ಥಿಕ ಭಾಷೆಯಲ್ಲಿ 'ಹೇರ್ಕಟ್' ಎಂದರೇನು?
ಸಾಲಗಾರನು ಪಾವತಿಸಬೇಕಾದ ಮೊತ್ತದಲ್ಲಿ ಬ್ಯಾಂಕುಗಳು ಬಿಟ್ಟುಕೊಡುವ ರಿಯಾಯಿತಿಯನ್ನು ಆರ್ಥಿಕ ಭಾಷೆಯಲ್ಲಿ 'ಹೇರ್ಕಟ್' ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಈ ಪ್ರಕರಣ ಸಾರ್ವಜನಿಕರಲ್ಲಿ ಏಕೆ ಆಕ್ರೋಶ ಮೂಡಿಸಿದೆ?
ಸಾಮಾನ್ಯ ವ್ಯಕ್ತಿ ಒಂದು ಇಎಂಐ ತಪ್ಪಿಸಿದರೆ ಕಠಿಣ ಕ್ರಮ ಎದುರಿಸುತ್ತಾನೆ, ಆದರೆ ದೊಡ್ಡ ಉದ್ಯಮಿಗಳಿಗೆ ಸಾವಿರಾರು ಕೋಟಿ ರೂಪಾಯಿಗಳ ರಿಯಾಯಿತಿ ದೊರೆಯುವುದು ವ್ಯವಸ್ಥೆಯ ವಿಶ್ವಾಸಾರ್ಹತೆಯನ್ನು ಪ್ರಶ್ನಿಸಿದೆ.
ದಿವಾಳಿತನ ಸಂಹಿತೆ (ಐಬಿಸಿ) ಉದ್ದೇಶವೇನು?
2016ರಲ್ಲಿ ಜಾರಿಯಾದ ಈ ಸಂಹಿತೆಯ ಮುಖ್ಯ ಉದ್ದೇಶ ಗರಿಷ್ಠ ಹಣ ವಸೂಲಿ ಮಾಡಿ ಬ್ಯಾಂಕುಗಳನ್ನು ರಕ್ಷಿಸುವುದು ಮತ್ತು ಉದ್ಯಮವನ್ನು ಬದುಕಿಸುವುದಾಗಿತ್ತು.
ಪ್ರಮುಖ ಅಂಕಿಅಂಶಗಳು
₹ 22,006 ಕೋಟಿಎಸ್ಸೆಲ್ ಸಮೂಹದ ಒಟ್ಟು ಬಾಕಿ ಸಾಲ₹ 6.5 ಕೋಟಿಮರುಪಾವತಿಗೆ ಒಪ್ಪಿಗೆ ನೀಡಿದ ಮೊತ್ತಶೇ. 99.97ಸಾಲದಾತರಿಗೆ ಉಂಟಾದ ನಷ್ಟದ ಪ್ರಮಾಣ₹ 35,000 ಕೋಟಿ2018ರಲ್ಲಿ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ಆಸ್ತಿ ಮೌಲ್ಯ
ಎಐ ಬಳಸಿ ಸಂಸ್ಕರಿಸಲಾಗಿದೆ. ಪಿವಿ ಡಿಜಿಟಲ್ ತಂಡ ಪರಿಶೀಲಿಸಿದೆ
ಆರ್ಥಿಕ ಭಾಷೆಯಲ್ಲಿ ಇದಕ್ಕೆ 'ಹೇರ್ಕಟ್' ಎನ್ನುತ್ತಾರೆ. ಅಂದರೆ ಸಾಲಗಾರ ಪಾವತಿಸಬೇಕಾದ ಮೊತ್ತದಲ್ಲಿ ಬ್ಯಾಂಕ್ಗಳು ಬಿಟ್ಟುಕೊಡುವ ರಿಯಾಯಿತಿ. ಆದರೆ ಒಂದು ಬ್ಯಾಂಕ್ ₹ 100 ಸಾಲ ಕೊಟ್ಟು ಕೊನೆಗೆ ಕೇವಲ 3 ಪೈಸೆ ವಸೂಲಿ ಮಾಡಿಕೊಂಡರೆ, ಅದನ್ನು ಯಶಸ್ವಿ ಸಾಲ ಪರಿಹಾರ ಎನ್ನಬೇಕೇ?
ಭಾರತದಲ್ಲಿ ಒಂದು ಕಾಲದಲ್ಲಿ ಸುಸ್ತಿ ಸಾಲಗಳ (ಎನ್ಪಿಎ) ಸಮಸ್ಯೆ ನಿಯಂತ್ರಣ ತಪ್ಪಿತ್ತು. ಹಳೆಯ ಸಾಲದ ಬಡ್ಡಿ ಕಟ್ಟಲು ಹೊಸ ಸಾಲ ನೀಡುವ 'ಎವರ್ಗ್ರೀನಿಂಗ್' ದೊಡ್ಡ ಮಟ್ಟಕ್ಕೆ ನಡೆಯುತ್ತಿತ್ತು. ಬ್ಯಾಂಕುಗಳ ನಿಜವಾದ ನಷ್ಟವನ್ನು ಇವು ಮರೆಮಾಚುತ್ತಿದ್ದವು. ಇದಕ್ಕೆ ಅಂತ್ಯ ಹಾಡಲು 2016ರಲ್ಲಿ ದಿವಾಳಿತನ ಸಂಹಿತೆ ಜಾರಿಗೆ ತರಲಾಯಿತು. ಇದರ ಉದ್ದೇಶ - ಸಾಧ್ಯವಾದಷ್ಟು ಹೆಚ್ಚು ಹಣವನ್ನು ವಸೂಲಿ ಮಾಡಿ ಬ್ಯಾಂಕುಗಳನ್ನು ರಕ್ಷಿಸುವುದು, ಜೊತೆಗೆ ಉದ್ಯೋಗ, ಉದ್ಯಮನ್ನು ಬದುಕಿಸುವುದಾಗಿತ್ತು.
₹22,006 ಕೋಟಿ ಸಾಲ, ₹6.5 ಕೋಟಿಗೆ ಇತ್ಯರ್ಥ: ಸುಭಾಷ್ ಚಂದ್ರ ಪ್ರಕರಣದ ಅಸಲಿ ಲೆಕ್ಕಆದರೆ ಸುಭಾಷ್ ಚಂದ್ರ ಗೋಯೆಂಕಾ ಪ್ರಕರಣ ಐಬಿಸಿ ವ್ಯವಸ್ಥೆಯ ಬಗ್ಗೆಯೇ ಹೊಸ ಚರ್ಚೆ ಹುಟ್ಟುಹಾಕಿದೆ. ಈ ಪ್ರಕರಣದಲ್ಲಿ ಸಾಲ ನೀಡಿದ್ದ ಎಲ್ಐಸಿ ಹೌಸಿಂಗ್ ಫೈನಾನ್ಸ್ ಸೇರಿದಂತೆ ಹಲವು ಬ್ಯಾಂಕ್ಗಳು ಈ ಭಾರೀ ಹೇರ್ಕಟ್ ವಿರುದ್ಧ ಆಕ್ಷೇಪ ವ್ಯಕ್ತಪಡಿಸಿದ್ದವು. ಆದರೂ ಎನ್ಸಿಎಲ್ಟಿ ಇದನ್ನು ತಳ್ಳಿಹಾಕಿತು. ʼಬಹುಪಾಲು ಸಾಲದಾತರು (ಶೇ. 80.81) ಈ ಮರುಪಾವತಿ ಯೋಜನೆಯನ್ನು ಒಪ್ಪಿಕೊಂಡಿದ್ದಾರೆʼ ಎಂಬುದು ಇದಕ್ಕೆ ನೀಡಿದ ಕಾರಣವಾಗಿತ್ತು. "ಸಾಲದಾತರು ತೆಗೆದುಕೊಂಡಿರುವ ವಾಣಿಜ್ಯ ನಿರ್ಧಾರದ ಮೇಲೆ ನ್ಯಾಯಮಂಡಳಿಯು ತನ್ನ ನಿರ್ಧಾರವನ್ನು ಹೇರಲು ಬರುವುದಿಲ್ಲ. ಇದು ಕಾನೂನುಬದ್ಧವಾಗಿದೆ," ಎಂದು ಎನ್ಸಿಎಲ್ಟಿ ಷರಾ ಬರೆಯಿತು.
ಕಾನೂನು ಪ್ರಕಾರ ಇದೆಲ್ಲ ಸರಿಯೇ ಇರಬಹುದು. ಆದರೆ, ಸಾಮಾನ್ಯರ ಅನುಭವ ಮತ್ತು ದೊಡ್ಡ ಉದ್ಯಮಿಗಳ ಸಾಲ ಪರಿಹಾರ ವ್ಯವಸ್ಥೆಯ ನಡುವಿನ ವ್ಯತ್ಯಾಸ ಜನರಲ್ಲಿ ಆಕ್ರೋಶವನ್ನು ಹುಟ್ಟುಹಾಕಿದೆ. ಓರ್ವ ಸಾಮಾನ್ಯ ವ್ಯಕ್ತಿ ಒಂದು ಇಎಂಐ ತಪ್ಪಿಸಿದರೆ ಮೊದಲು ಬ್ಯಾಂಕ್ ಸಂದೇಶ ಕಳುಹಿಸುತ್ತದೆ. ನಂತರ ದಂಡ. ಬಳಿಕ ಹೆಚ್ಚುವರಿ ಬಡ್ಡಿ. ಸಿಬಿಲ್ ಅಂಕ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಕೊನೆಗೆ ವಸೂಲಾತಿ ಕರೆಗಳು ಮತ್ತು ಒತ್ತಡ ಶುರುವಾಗುತ್ತದೆ. ಆದರೆ ಸಾವಿರಾರು ಕೋಟಿ ರೂಪಾಯಿಗಳ ಪ್ರಕರಣದಲ್ಲಿ ನೂರು ರೂಪಾಯಿಗೆ ಮೂರು ಪೈಸೆ ವಸೂಲಿಯಾದರೂ, ಅದೇ ವ್ಯವಸ್ಥೆ ಅದನ್ನು ಕಾನೂನುಬದ್ಧ ಪರಿಹಾರ ಎಂದು ಒಪ್ಪಿಕೊಳ್ಳುತ್ತದೆ. ಇಷ್ಟೊಂದು ದೊಡ್ಡ ರಿಯಾಯಿತಿ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಗೆ ನೀಡುವ ಸಂದೇಶ ಏನು?
ಬ್ಯಾಂಕ್ಗಳ ಹಣವೆಂದರೆ ಬ್ಯಾಂಕ್ನ ಮಾಲೀಕರ ಹಣವಲ್ಲ; ಅದು ಲಕ್ಷಾಂತರ ಠೇವಣಿದಾರರ ಹಣ. ಸಾರ್ವಜನಿಕ ಬ್ಯಾಂಕ್ಗಳ ವಿಷಯಕ್ಕೆ ಬಂದರೆ ಇಲ್ಲಿ ತೆರಿಗೆದಾರರ ಹಣವೂ ಇರುತ್ತದೆ. ಹೀಗಾಗಿ ಇಂತಹ ಪ್ರತಿಯೊಂದು ಭಾರೀ ಹೇರ್ಕಟ್ನ ಅಂತಿಮ ಬೆಲೆಯನ್ನು ಈ ಸಮಾಜವೇ ಕಟ್ಟುತ್ತದೆ.
ಇದಕ್ಕಾಗಿಯೇ ಈ ತೀರ್ಪು ಸಾರ್ವಜನಿಕ ವಲಯದಲ್ಲಿ ವ್ಯಾಪಕ ಚರ್ಚೆ ಮತ್ತು ವಿಮರ್ಶೆಗೆ ಒಳಗಾಗಿದೆ. ಲಂಡನ್ನಲ್ಲಿರುವ ವಿಜಯ್ ಮಲ್ಯ ʼಇದೇ ಭಾರತದ ಸಾಲ ಪರಿಹಾರ ನ್ಯಾಯʼ ಅಂತ ವ್ಯಂಗ್ಯವಾಡಲು ಅವಕಾಶ ನೀಡಿದೆ. ಬೇರೆ ಉದ್ಯಮಿಗಳ ಜೊತೆ ಹೋಲಿಕೆ ಸರಿಯೇ, ತಪ್ಪೇ ಎನ್ನುವುದು ಬೇರೆಮಾತು. ಆದರೆ ವ್ಯವಸ್ಥೆಯ ಬಗ್ಗೆ ಸಾರ್ವಜನಿಕರಲ್ಲಿ ಅಪನಂಬಿಕೆ ಮತ್ತು ಪ್ರಶ್ನೆಗಳನ್ನು ಮೂಡಿಸಿರುವುದಂತೂ ಸತ್ಯ.
ಭಾರತ ಇಂದು 5 ಟ್ರಿಲಿಯನ್, 10 ಟ್ರಿಲಿಯನ್ ಡಾಲರ್ ಆರ್ಥಿಕತೆಯ ಕನಸು ಕಾಣುತ್ತಿದೆ. ಆದರೆ ದೊಡ್ಡ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಪಾತ್ರ ದೊಡ್ಡದು. ಅದರ ಮೇಲಿನ ಸಾರ್ವಜನಿಕರ ನಂಬಿಕೆಯೂ ಅಷ್ಟೇ ಮುಖ್ಯ.
ಐಬಿಸಿ ಕಾನೂನು ತಪ್ಪಲ್ಲ. ಭಾರತದ ಆರ್ಥಿಕತೆಗೆ ಅದು ಅಗತ್ಯವಾಗಿತ್ತು. ಆದರೆ ಪ್ರತಿಯೊಂದು ಕಾನೂನು ತನ್ನ ಉದ್ದೇಶದ ಜೊತೆಗೆ ಜನರಲ್ಲಿ ನ್ಯಾಯದಾನ ನೀಡಿದ ಭಾವನೆಯನ್ನೂ ಉಳಿಸಬೇಕು. ಕಾನೂನುಬದ್ಧವಾಗಿರುವ ಪ್ರತಿಯೊಂದು ತೀರ್ಮಾನವೂ ಜನರ ಕಣ್ಣಲ್ಲಿಯೂ ನ್ಯಾಯಯುತವಾಗಿ ಕಾಣಬೇಕು. ಆದರೆ ಈ ಪ್ರಕರಣದಲ್ಲಿ ಅದು ಕಾಣುತ್ತಿಲ್ಲ.
ಇದು ಕೇವಲ ₹ 22,006 ಕೋಟಿ ಸಾಲಕ್ಕೆ ₹ 6.5 ಕೋಟಿ ಮರುಪಾವತಿಸಿದ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ಪ್ರಕರಣ ಮಾತ್ರವಲ್ಲ. ಇದು ಭಾರತದ ಸಾಲ ವಸೂಲಿ ವ್ಯವಸ್ಥೆಯ ವಿಶ್ವಾಸಾರ್ಹತೆ, ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಮೇಲಿನ ಸಾರ್ವಜನಿಕರ ನಂಬಿಕೆ ಮತ್ತು ಆರ್ಥಿಕ ನ್ಯಾಯದ ಪರೀಕ್ಷೆಯೂ ಹೌದು. ಕಾನೂನು ಈ ಪ್ರಕರಣಕ್ಕೆ ತನ್ನದೇ ಆದ ಚೌಕಟ್ಟಿನಲ್ಲಿ ಕೊನೆ ಹಾಡಿರಬಹುದು. ಆದರೆ ಸಾರ್ವಜನಿಕರ ಮನಸ್ಸಿನಲ್ಲಿ ಎದ್ದಿರುವ ಪ್ರಶ್ನೆಗಳಿಗೆ ಉತ್ತರ ಸಿಕ್ಕಿದೆಯೇ? ಇದನ್ನು ಈ ವ್ಯವಸ್ಥೆ ತನಗೆ ತಾನೇ ಕೇಳಿಕೊಳ್ಳಬೇಕಿದೆ.
ಬಿಸಿಯಾಗುತ್ತಿರುವ ಹಿಮಾಲಯವೇ ನೇಪಾಳದ ಪರ್ವತಗಳಲ್ಲಿ ಸ್ಫೋಟಗೊಂಡ ಪ್ರವಾಹಕ್ಕೆ ಕಾರಣ?