

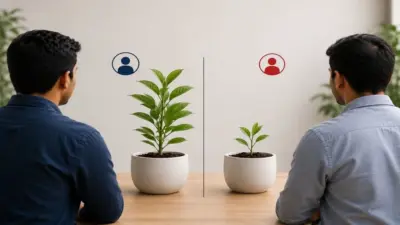
രണ്ട് നിക്ഷേപകർ പ്രതിമാസം 20,000 രൂപ വീതം ഒരേ ഫണ്ടില്, ഒരേ വിപണി സാഹചര്യത്തില് നിക്ഷേപിക്കുന്നു. രണ്ടുപേരും കൃത്യമായ അച്ചടക്കത്തോടെയും ക്ഷമയോടെയും എല്ലാ കാര്യങ്ങളും ശരിയായി തന്നെയാണ് ചെയ്യുന്നത്.
എന്നാല് 20 വർഷം കഴിയുമ്പോള്, ഒരാളുടെ കൈവശം മറ്റയാളേക്കാള് 20 ലക്ഷം രൂപ കൂടുതല് ഉണ്ടായിരിക്കും!
ഇവിടെ തെറ്റായ ഫണ്ട് തിരഞ്ഞെടുപ്പുകളോ, പരിഭ്രാന്തി കാരണം പണം പിൻവലിക്കലോ, മോശം ഭാഗ്യമോ ഒന്നുമല്ല വില്ലൻ.
നിങ്ങളുടെ ലാഭത്തെ നിശബ്ദമായി തിന്നുന്നത് എന്താണ്?
ഓരോ മ്യൂച്വല് ഫണ്ട് കമ്പനിയും നിങ്ങളുടെ പണം കൈകാര്യം ചെയ്യുന്നതിനായി ഓരോ വർഷവും ഒരു നിശ്ചിത തുക ഫീസായി ഈടാക്കുന്നുണ്ട്. ഇതിനെയാണ് 'എക്സ്പെൻസ് റേഷ്യോ' എന്ന് വിളിക്കുന്നത്. ഫണ്ട് മാനേജരുടെ ശമ്പളം, ഗവേഷണച്ചെലവുകള്, അഡ്മിനിസ്ട്രേറ്റീവ് ചെലവുകള്, കൂടാതെ പല സാഹചര്യങ്ങളിലും നിങ്ങള്ക്ക് ഈ ഫണ്ട് വിറ്റ വ്യക്തിക്കുള്ള കമ്മീഷൻ എന്നിവയെല്ലാം ഇതില് ഉള്പ്പെടുന്നു.
ഭൂരിഭാഗം നിക്ഷേപകരും ശ്രദ്ധിക്കാതെ പോകുന്ന കാര്യം ഇതാണ്: ഈ ഫീസ് നിങ്ങളുടെ അക്കൗണ്ടില് നിന്ന് ഒരു പ്രത്യേക ഡെഡക്ഷൻ ആയി ഒരിക്കലും കാണിക്കില്ല. ഫണ്ടിന്റെ എൻ.എ.വി കണക്കാക്കുന്നതിന് മുൻപ് തന്നെ ഇത് നിങ്ങളുടെ ലാഭത്തില് നിന്ന് നിശബ്ദമായി കുറയ്ക്കുകയാണ് ചെയ്യുന്നത്. നിങ്ങള്ക്ക് ഇതിനെക്കുറിച്ച് യാതൊരു നോട്ടിഫിക്കേഷനോ ബില്ലോ ലഭിക്കില്ല. അതുകൊണ്ട് തന്നെ നിങ്ങളുടെ പണം വളരേണ്ട വേഗതയേക്കാള് അല്പം പതുക്കെയേ വളരൂ.
ഇവിടെയാണ് ഏറ്റവും പ്രധാനപ്പെട്ട കാര്യം വരുന്നത്.
ഇന്ത്യയിലെ ഓരോ മ്യൂച്വല് ഫണ്ടിനും രണ്ട് പതിപ്പുകളുണ്ട് — റെഗുലർ പ്ലാനും, ഡയറക്ട് പ്ലാനും . ഒരേ ഫണ്ട്, ഒരേ മാനേജർ, പോർട്ട്ഫോളിയോയിലെ ഒരേ ഓഹരികള്. ഒരേയൊരു വ്യത്യാസം അതിന്റെ ചെലവിലാണ്.
റെഗുലർ പ്ലാൻ ഇതില് നിങ്ങളുടെ നിക്ഷേപം ഒരു ബ്രോക്കർ അല്ലെങ്കില് വിതരണക്കാരൻ (Distributor) വഴിയാണ് നടക്കുന്നത്. നിങ്ങള് ഈ ഫണ്ടില് തുടരുന്നിടത്തോളം കാലം അവർക്ക് ഓരോ വർഷവും 0.5% മുതല് 1.2% വരെ 'ട്രെയില് കമ്മീഷൻ' ലഭിക്കും. ഈ കമ്മീഷൻ തുക ഫണ്ടിന്റെ എക്സ്പെൻസ് റേഷ്യോയിലാണ് ഉള്പ്പെടുത്തിയിരിക്കുന്നത്.
ഡയറക്ട് പ്ലാൻ: ഇതില് നിങ്ങള് നേരിട്ട് മ്യൂച്വല് ഫണ്ട് കമ്പനിയിലാണ് നിക്ഷേപിക്കുന്നത്. ഇവിടെ ഇടനിലക്കാരോ കമ്മീഷനോ ഇല്ല. അതുകൊണ്ട് തന്നെ ഇതിന്റെ എക്സ്പെൻസ് റേഷ്യോ കൃത്യമായി ആ കമ്മീഷൻ തുകയോളം കുറവായിരിക്കും.
വർഷത്തില് വെറും 1% വ്യത്യാസം എന്നത് വളരെ നിസ്സാരമായി തോന്നാം. എന്നാല് 20 വർഷത്തേക്ക് പ്രതിമാസം 20,000 രൂപ എസ്.ഐ.പി ചെയ്യുമ്പോള്, ഈ 1 ശതമാനത്തിന്റെ വ്യത്യാസം ദീർഘകാല സമ്പാദ്യത്തില് വലിയൊരു മാറ്റമുണ്ടാക്കും. ഉദാഹരണത്തിന്, 11% ലാഭം തരുന്ന റെഗുലർ പ്ലാനില് നിന്ന് 1.63 കോടി രൂപ ലഭിക്കുമ്പോള്, 12% ലാഭം തരുന്ന ഡയറക്ട് പ്ലാനില് നിന്ന് 1.83 കോടി രൂപ ലഭിക്കും.
അതായത് 20 ലക്ഷം രൂപയുടെ വ്യത്യാസം! ഈ തുക നഷ്ടപ്പെട്ടത് വിപണിയിലല്ല, മറിച്ച് നിങ്ങള് അറിയാതെ നല്കിയ ഒരു മറഞ്ഞിരിക്കുന്ന ചെലവിലേക്കാണ്.
എന്തുകൊണ്ട് നിങ്ങള് ഇത് ഇതുവരെ ശ്രദ്ധിച്ചില്ല?
വർഷങ്ങള്ക്ക് മുൻപ് ഒരു ബന്ധുവിന്റെയോ സുഹൃത്തിന്റെയോ ഉപദേശപ്രകാരം, അല്ലെങ്കില് പേപ്പർവർക്കുകളില് മറ്റാരെങ്കിലും സഹായിച്ചത് വഴി നിങ്ങള് എസ്.ഐ.പി ആരംഭിച്ചപ്പോള് 'പ്ലാൻ ടൈപ്പിനെക്കുറിച്ച്' ആരും നിങ്ങളോട് പറഞ്ഞിട്ടുണ്ടാകില്ല. കാരണം, നിങ്ങള് റെഗുലർ പ്ലാനില് തുടർന്നാല് മാത്രമേ അവർക്ക് കമ്മീഷൻ ലഭിക്കൂ.
അതിനാല് ഭൂരിഭാഗം നിക്ഷേപകരും ഇത് ഒരിക്കല് പോലും പരിശോധിക്കാറില്ല. തങ്ങളുടെ പണം വളരുന്നത് കണ്ട് എല്ലാം ഭദ്രമാണെന്ന് അവർ അനുമാനിക്കുന്നു. എന്നാല് പണം വെറുതെ വളരുന്നതും, അത് വളരാവുന്നതിന്റെ പരമാവധി വേഗതയില് വളരുന്നതും തമ്മില് വലിയ വ്യത്യാസമുണ്ട്.
റെഗുലർ പ്ലാനുകള് എപ്പോഴും തെറ്റാണോ?
തീർച്ചയായും അല്ല. നിങ്ങളെ കൃത്യമായി നയിക്കുന്ന, കൃത്യമായ അസറ്റ് അലോക്കേഷൻ ചെയ്തുതരുന്ന, വിപണി തകർച്ചകളില് പരിഭ്രാന്തരായി പണം പിൻവലിക്കാതിരിക്കാൻ സഹായിക്കുന്ന, പോർട്ട്ഫോളിയോ കൃത്യമായി റിവ്യൂ ചെയ്യുന്ന ഒരു സാമ്പത്തിക ഉപദേശകൻ നിങ്ങള്ക്കുണ്ടെങ്കില്, അവർക്ക് ഈ ചെറിയ തുക അധികമായി നല്കുന്നത് തികച്ചും മൂല്യവത്താണ്.
ഇവിടെ പ്രശ്നം റെഗുലർ പ്ലാനുകളല്ല, മറിച്ച് നിങ്ങള്ക്ക് യാതൊരുവിധ ഉപദേശവും ലഭിക്കാത്ത സാഹചര്യത്തിലും ഈ തുക വെറുതെ നല്കേണ്ടി വരുന്നതാണ്. ബാങ്കിലെ റിലേഷൻഷിപ്പ് മാനേജർ വഴിയോ അല്ലെങ്കില് മറ്റോ എടുത്ത പല ഫണ്ടുകളും ഇന്ന് ആരും തിരിഞ്ഞുനോക്കാറില്ല, എന്നിട്ടും നിങ്ങളുടെ ലാഭത്തില് നിന്നുള്ള കമ്മീഷൻ എല്ലാ വർഷവും അവർക്ക് പോയ്ക്കൊണ്ടേയിരിക്കുന്നു. അതാണ് മാറ്റേണ്ടത്.
നിക്ഷേപകർ എന്താണ് ചെയ്യേണ്ടത്?
ഈ വിവരങ്ങള് അറിഞ്ഞ ഉടൻ തന്നെ റെഗുലർ പ്ലാനില് നിന്നും ഡയറക്ട് പ്ലാനിലേക്ക് മാറാൻ ധൃതി കൂട്ടരുത്. തീരുമാനമെടുക്കുന്നതിന് മുൻപ് ചില കാര്യങ്ങള് ശ്രദ്ധിക്കേണ്ടതുണ്ട്. ആദ്യം നിങ്ങളുടെ നിക്ഷേപം റെഗുലർ പ്ലാനിലാണോ ഡയറക്ട് പ്ലാനിലാണോ എന്ന് പരിശോധിക്കുക.
റെഗുലർ പ്ലാനില് നിന്ന് ഡയറക്ട് പ്ലാനിലേക്ക് പണം മാറ്റുമ്പോള് അതിനെ ഒരു 'വില്പനയും പുനർനിക്ഷേപവുമായി' ആണ് കണക്കാക്കുക. ഇതിന് എക്സിറ്റ് ലോഡും (Exit Load) മൂലധന നേട്ട നികുതിയും (Capital Gains Tax) നല്കേണ്ടി വന്നേക്കാം. അതിനാല് ധൃതിപിടിച്ചുള്ള മാറ്റം അനാവശ്യ നികുതി ബാധ്യത ഉണ്ടാക്കാം.
നിങ്ങള്ക്ക് സ്വന്തമായി വിപണിയെക്കുറിച്ച് പഠിക്കാനും, പോർട്ട്ഫോളിയോ ട്രാക്ക് ചെയ്യാനും, വിപണിയിലെ കയറ്റിറക്കങ്ങളില് വൈകാരികമായി തീരുമാനങ്ങള് എടുക്കാതിരിക്കാനും സാധിക്കുമെങ്കില് കുറഞ്ഞ ചെലവുള്ള ഡയറക്ട് പ്ലാൻ തിരഞ്ഞെടുക്കാം. എന്നാല് പ്രൊഫഷണല് സഹായം അത്യാവശ്യമാണെന്ന് തോന്നുകയാണെങ്കില് അതിനനുസരിച്ച് മാത്രം തീരുമാനമെടുക്കുക.
മ്യൂച്വല് ഫണ്ട് നിക്ഷേപത്തില്, ഏറ്റവും വലിയ നഷ്ടം എപ്പോഴും വിപണിയിലെ തകർച്ചകളില് നിന്നല്ല ഉണ്ടാകുന്നത്. ചിലപ്പോള്, നിക്ഷേപകൻ വർഷങ്ങളോളം അറിയാതെ പോകുന്ന, അവന്റെ സമ്പത്തിനെ പതുക്കെ ചോർത്തിക്കളയുന്ന ഇത്തരം അദൃശ്യമായ ചെലവുകളില് നിന്നുമാണ്. നിങ്ങള് നല്കുന്ന പണത്തിന് കൃത്യമായ മൂല്യം ലഭിക്കുന്നുണ്ടോ എന്ന് മനസ്സിലാക്കുന്നതിലാണ് യഥാർത്ഥ സാമ്പത്തിക വിജയം അടങ്ങിയിരിക്കുന്നത്.