

ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ಬೆನ್ನೆಲುಬಾಗಿರುವ ಯುಪಿಐಗೆ 10ನೇ ವರ್ಷಕ್ಕೆ ಕಾಲಿಟ್ಟಿದೆ. ಈ ಹೊತ್ತಿನಲ್ಲಿ, ಅದರ ಮುಂದಿನ ಹೆಜ್ಜೆಯ ಬಗ್ಗೆ ಚರ್ಚೆಗಳು ಪ್ರಾರಂಭವಾಗಿವೆ. ವಹಿವಾಟುಗಳ ಪ್ರಮಾಣ ಭಾರಿ ಪ್ರಮಾಣದಲ್ಲಿ ಏರಿದ್ದರೂ, ಈ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ತೊಡಗಿರುವ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಫಿನ್ಟೆಕ್ ಸಂಸ್ಥೆಗಳಿಗೆ ಆದಾಯದ ಮಾದರಿ ಇನ್ನೂ ದುರ್ಬಲವಾಗಿದೆ.
ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಅಥವಾ ವ್ಯಾಪಾರಿಗಳ ಕ್ಯೂಆರ್ ಕೋಡ್ ಮೂಲಕ ಕ್ಷಣಾರ್ಧದಲ್ಲಿ ಒಂದು ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಮತ್ತೊಂದು ಖಾತೆಗೆ ಹಣ ವರ್ಗಾಯಿಸಲು ಅವಕಾಶ ನೀಡುವ ಯುಪಿಐ, ವರ್ಷಕ್ಕೆ ಸುಮಾರು $4 ಟ್ರಿಲಿಯನ್ (₹382 ಲಕ್ಷ ಕೋಟಿ) ಮೌಲ್ಯದ ವಹಿವಾಟು ನಡೆಸುತ್ತಿದೆ. ಆದರೆ ಇದರ ಶೇ 80ರಷ್ಟು ವಹಿವಾಟುಗಳನ್ನು ವಾಲ್ಮಾರ್ಟ್ ಒಡೆತನದ ಫೋನ್ಪೇ ಮತ್ತು ಆಲ್ಫಬೆಟ್ನ ಗೂಗಲ್ ಪೇ ನಿರ್ವಹಿಸುತ್ತಿವೆ.
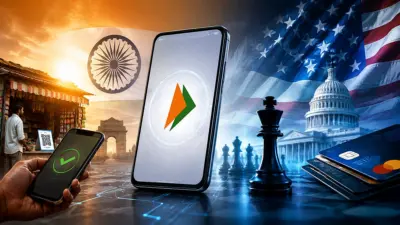
ಹೆಚ್ಚಿನ ವಹಿವಾಟು, ಆದರೆ ಬಹುತೇಕ ಶೂನ್ಯ ಆದಾಯ ಎಂಬ ಪರಿಸ್ಥಿತಿಯಿಂದ ಯುಪಿಐ ವ್ಯವಸ್ಥೆ ಹೊರಬರಬೇಕಾದ ಅಗತ್ಯವಿದೆ. ಇದಕ್ಕಾಗಿ ಕೆಲವು ವಹಿವಾಟುಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಕುರಿತು ಸರ್ಕಾರದ ಮಟ್ಟದಲ್ಲಿ ಚರ್ಚೆ ನಡೆಯುತ್ತಿದೆ. ಆದರೆ ಈ ಕ್ರಮಕ್ಕೆ ವಿರೋಧ ಪಕ್ಷಗಳು ಆಕ್ಷೇಪ ವ್ಯಕ್ತಪಡಿಸಿದ್ದು, ಇದು ಗ್ರಾಹಕರ ಮೇಲೆ ಹೊರೆ ಹಾಕುವುದಷ್ಟೇ ಅಲ್ಲದೆ, ಅಮೆರಿಕದ ಒತ್ತಡಕ್ಕೆ ಭಾರತ ಮಣಿಯುತ್ತಿರುವುದರ ಸಂಕೇತ ಎಂದೂ ಆರೋಪಿಸಿವೆ.
ಯುಪಿಐ ಸೇವೆ: ಗ್ರಾಹಕರು ಮತ್ತು ಸಣ್ಣ ವರ್ತಕರಿಗೆ ಶುಲ್ಕ ಇಲ್ಲಅಮೆರಿಕದ ಒತ್ತಡದ ಆರೋಪ
ಅಮೆರಿಕದ ವ್ಯಾಪಾರ ಪ್ರತಿನಿಧಿ ಕಚೇರಿ ಬಿಡುಗಡೆ ಮಾಡಿರುವ 2026ರ 'ವಿದೇಶಿ ವ್ಯಾಪಾರ ಅಡೆತಡೆಗಳ ವರದಿ'ಯಲ್ಲಿ ಯುಪಿಐ ಅನ್ನು ಉಲ್ಲೇಖಿಸಲಾಗಿದ್ದು, ಅಮೆರಿಕದ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಸೇವಾ ಪೂರೈಕೆದಾರರಿಗೆ ಯುಪಿಐನಿಂದಾಗಿ ಸಮಾನ ಅವಕಾಶ ದೊರೆಯುತ್ತಿಲ್ಲ ಎಂಬ ಆಕ್ಷೇಪ ವ್ಯಕ್ತಪಡಿಸಲಾಗಿದೆ.
ಯುಪಿಐಯನ್ನು ಭಾರತದ ರಾಷ್ಟ್ರೀಯ ಪಾವತಿ ನಿಗಮ (ಎನ್ಪಿಸಿಐ) ನಿರ್ವಹಿಸುತ್ತಿದೆ. ದೇಶೀಯ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಇದು. ಜೊತೆಗೆ ಎನ್ಪಿಸಿಐನ ರೂಪೇ ಕಾರ್ಡ್ಗಳೂ ಇವೆ. ಭಾರತದಲ್ಲಿ ರೂಪೇ ವ್ಯಾಪಕವಾಗಿ ಬಳಕೆಯಾಗುತ್ತಿರುವುದು ವೀಸಾ ಮತ್ತು ಮಾಸ್ಟರ್ಕಾರ್ಡ್ನಂತಹ ಅಮೆರಿಕದ ಕಾರ್ಡ್ ಕಂಪನಿಗಳಿಗೆ ಸ್ಪರ್ಧೆಯೊಡ್ಡುತ್ತಿದೆ.
ಸಂಕ್ಷಿಪ್ತ ಮಾಹಿತಿ - ಪೂರ್ಣ ವಿವರಣೆಗೆ ಕ್ಲಿಕ್ ಮಾಡಿಪ್ರಮುಖ ಮುಖ್ಯಾಂಶಗಳ ಸಂಕ್ಷಿಪ್ತ ಸಾರಾಂಶ
ಯುಪಿಐಗೆ ಶುಲ್ಕದ ಚರ್ಚೆ: ಅಮೆರಿಕದ ಒತ್ತಡವೇ, ವ್ಯವಸ್ಥೆ ಉಳಿಸುವ ಅನಿವಾರ್ಯತೆಯೇ?
ಒಂದು ಸಾಲಿನಲ್ಲಿಯುಪಿಐ ವ್ಯವಸ್ಥೆಯ ಸುಸ್ಥಿರತೆಗಾಗಿ ವಹಿವಾಟು ಶುಲ್ಕದ ಕುರಿತು ಚರ್ಚೆ ನಡೆಯುತ್ತಿದ್ದು, ಗ್ರಾಹಕರ ಮೇಲಿನ ಹೊರೆಯನ್ನು ತಪ್ಪಿಸಿ ದೊಡ್ಡ ಕಂಪನಿಗಳಿಗೆ ಮಾತ್ರ ಶುಲ್ಕ ವಿಧಿಸುವ ಸಾಧ್ಯತೆಗಳ ಬಗ್ಗೆ ಲೇಖನ ವಿವರಿಸುತ್ತದೆ.
ಏನು? ಏಕೆ? ಹೇಗೆ?
ಯುಪಿಐ ವಹಿವಾಟಿಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಬಗ್ಗೆ ಚರ್ಚೆ ಏಕೆ ನಡೆಯುತ್ತಿದೆ?
ಯುಪಿಐ ವಹಿವಾಟು ಭಾರಿ ಪ್ರಮಾಣದಲ್ಲಿದ್ದರೂ, ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಫಿನ್ಟೆಕ್ ಸಂಸ್ಥೆಗಳಿಗೆ ಆದಾಯದ ಮಾದರಿ ದುರ್ಬಲವಾಗಿದೆ. ಸರ್ವರ್ ನಿರ್ವಹಣೆ ಮತ್ತು ಭದ್ರತಾ ವೆಚ್ಚಗಳನ್ನು ನಿಭಾಯಿಸಲು ಹೊಸ ಆದಾಯದ ಮೂಲದ ಅಗತ್ಯವಿದೆ.
ಗ್ರಾಹಕರು ಮತ್ತು ಸಣ್ಣ ವರ್ತಕರಿಗೆ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತದೆಯೇ?
ಇಲ್ಲ, ಸಣ್ಣ ವರ್ತಕರು ಮತ್ತು ಗ್ರಾಹಕರಿಗೆ ಹೊರೆಯಾಗದಂತೆ ನೋಡಿಕೊಳ್ಳಲಾಗುವುದು ಎಂದು ಸರ್ಕಾರ ಸ್ಪಷ್ಟಪಡಿಸಿದೆ. ಪಿ2ಪಿ (ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ) ವಹಿವಾಟುಗಳನ್ನು ಉಚಿತವಾಗಿಯೇ ಮುಂದುವರಿಸುವ ಚಿಂತನೆ ಇದೆ.
ಅಮೆರಿಕದ ಒತ್ತಡದ ಆರೋಪದ ಹಿಂದಿರುವ ಸತ್ಯವೇನು?
ಅಮೆರಿಕದ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಸೇವಾ ಪೂರೈಕೆದಾರರಿಗೆ ಯುಪಿಐನಿಂದ ಸಮಾನ ಅವಕಾಶ ದೊರೆಯುತ್ತಿಲ್ಲ ಎಂದು ಅಮೆರಿಕದ ವರದಿ ಆಕ್ಷೇಪಿಸಿದೆ. ಆದರೆ ಈ ಸುಧಾರಣೆಗಳನ್ನು ಅಮೆರಿಕದ ಒತ್ತಡವೆಂದು ಪರಿಗಣಿಸಿದರೆ ರಾಜಕೀಯ ವಿರೋಧ ವ್ಯಕ್ತವಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
ದೊಡ್ಡ ಕಂಪನಿಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಪ್ರಸ್ತಾಪ ಹೇಗಿದೆ?
₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಹಿವಾಟುಗಳಿಗೆ ಶೇ 0.3ರಿಂದ 0.5ರಷ್ಟು ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ದರ (ಎಂಡಿಆರ್) ವಿಧಿಸುವ ಕುರಿತು ಚರ್ಚೆ ನಡೆದಿದೆ. ದೊಡ್ಡ ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಗಳು ಈ ಶುಲ್ಕವನ್ನು ಭರಿಸುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿವೆ.
ಬ್ರೆಜಿಲ್ನ ಪಿಕ್ಸ್ ಮಾದರಿಯಿಂದ ಭಾರತವೇನು ಕಲಿಯಬಹುದು?
ಬ್ರೆಜಿಲ್ನಲ್ಲಿ ವ್ಯಕ್ತಿಗಳ ನಡುವಿನ ವಹಿವಾಟು ಉಚಿತವಾಗಿದ್ದು, ವ್ಯಾಪಾರಿಗಳಿಂದ ಮಾತ್ರ ಸಣ್ಣ ಮೊತ್ತದ ಶುಲ್ಕ ಪಡೆಯಲಾಗುತ್ತದೆ. ಇದೇ ಮಾದರಿಯನ್ನು ಭಾರತವು ಅಳವಡಿಸಿಕೊಳ್ಳುವುದು ಸಮತೋಲಿತ ನಿರ್ಧಾರವಾಗಬಹುದು.
ಪ್ರಮುಖ ಅಂಕಿಅಂಶಗಳು
$4 ಟ್ರಿಲಿಯನ್ಯುಪಿಐ ವಾರ್ಷಿಕ ವಹಿವಾಟುಶೇ 0.3ರಿಂದ 0.5ಪ್ರಸ್ತಾವಿತ ಎಂಡಿಆರ್ ಶುಲ್ಕಶೇ 20ಜೂನ್ ತಿಂಗಳ ವಹಿವಾಟಿನ ಪ್ರಗತಿ
ಎಐ ಬಳಸಿ ಸಂಸ್ಕರಿಸಲಾಗಿದೆ. ಪಿವಿ ಡಿಜಿಟಲ್ ತಂಡ ಪರಿಶೀಲಿಸಿದೆ
ಯುಪಿಐ ಶುಲ್ಕ ಗ್ರಾಹಕರಿಗಲ್ಲ, ವರ್ತಕರಿಗೆ ಮಾತ್ರ: ಸಚಿವೆ ನಿರ್ಮಲಾ ಸೀತಾರಾಮನ್ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಶುಲ್ಕ ಬೇಡ
ಯುಪಿಐ ವಹಿವಾಟುಗಳ ಮೌಲ್ಯದ ಸುಮಾರು ಶೇ 70ರಷ್ಟು ಭಾಗ ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ (ಪಿ2ಪಿ) ನಡೆಯುವ ಹಣ ವರ್ಗಾವಣೆಯಾಗಿದೆ. ಇಂತಹ ಪಿ2ಪಿ ವಹಿವಾಟುಗಳನ್ನು ಉಚಿತವಾಗಿಯೇ ಮುಂದುವರಿಸಬೇಕು ಎಂಬುದು ಪ್ರಮುಖ ಸಲಹೆ.
ಉಳಿದ ಶೇ 30ರಷ್ಟು ವಹಿವಾಟು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಪಾವತಿಸುವ ಹಣವಾಗಿದ್ದು, ಇದರ ವಾರ್ಷಿಕ ಮೌಲ್ಯ $1 ಟ್ರಿಲಿಯನ್ಗಿಂತಲೂ (ಸುಮಾರು ₹95.64 ಲಕ್ಷ ಕೋಟಿ) ಹೆಚ್ಚು. 2020ರಲ್ಲಿ ಮಧ್ಯವರ್ತಿಗಳು (ಫೋನ್ ಪೇ, ಜಿ ಪೇ ಮುಂತಾದ ಸೇವಾ ಪೂರೈಕೆದಾರರು) ವ್ಯಾಪಾರಿಗಳಿಂದ ಶುಲ್ಕ ಪಡೆಯುವುದನ್ನು ಕಾನೂನಿನ ಮೂಲಕ ನಿರ್ಬಂಧಿಸಲಾಗಿತ್ತು. ಇದರ ಪರಿಣಾಮವಾಗಿ ಸಣ್ಣ ಅಂಗಡಿಗಳಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ಆಹಾರ ವಿತರಣಾ ವೇದಿಕೆಗಳವರೆಗೆ ಎಲ್ಲರೂ ಯುಪಿಐ ಮೂಲಕ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕವಿಲ್ಲದೆ ಹಣ ಸ್ವೀಕರಿಸುತ್ತಿದ್ದಾರೆ.
ಆದರೆ ತಿಂಗಳಿಗೆ 2 ಸಾವಿರ ಕೋಟಿಗೂ ಹೆಚ್ಚು ವಹಿವಾಟುಗಳು ನಡೆಯುತ್ತಿರುವ ವ್ಯವಸ್ಥೆಯನ್ನು ನಿರ್ವಹಿಸಲು ಸರ್ವರ್ಗಳು, ಸೈಬರ್ ಸುರಕ್ಷತೆ ಮತ್ತು ವಂಚನೆ ತಡೆಗೆ ಭಾರಿ ವೆಚ್ಚವಾಗುತ್ತಿದೆ. ವಂಚನೆಯಿಂದ ಉಂಟಾಗುವ ನಷ್ಟವನ್ನೂ ಬ್ಯಾಂಕ್ಗಳು ಅಥವಾ ಫಿನ್ಟೆಕ್ ಸಂಸ್ಥೆಗಳೇ ಭರಿಸಬೇಕಾಗುತ್ತದೆ.
ಸರ್ಕಾರ ನೀಡುವ ಸಬ್ಸಿಡಿಗಳು ಈ ವೆಚ್ಚವನ್ನು ಒಂದು ಹಂತದ ಮಟ್ಟಿಗ ನಿಭಾಯಿಸಿವೆ. ಆದರೆ ಹಣಕಾಸಿನ ಒತ್ತಡದಲ್ಲಿರುವ ಸರ್ಕಾರವು ಶಾಶ್ವತವಾಗಿ ಈ ವೆಚ್ಚವನ್ನು ಭರಿಸುವುದು ಸಾಧ್ಯವಿಲ್ಲ.
₹ 2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಯುಪಿಐ ಪಾವತಿಗೆ ಶುಲ್ಕ? ಎಂಡಿಆರ್ ಬಗ್ಗೆ ಪೂರ್ಣ ಮಾಹಿತಿದೊಡ್ಡ ಕಂಪನಿಗಳಿಗೆ ಮಾತ್ರ ಶುಲ್ಕ?
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ಗ್ರಾಹಕರಿಗೆ ಹೊರೆಯಾಗದಂತೆ ದೊಡ್ಡ ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಗಳಿಂದ ಮಾತ್ರ ಸಣ್ಣ ಪ್ರಮಾಣದ ಶುಲ್ಕ ಪಡೆಯಬೇಕು ಎನ್ನುವುದು ಚರ್ಚೆಯಲ್ಲಿದೆ. ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಹಿವಾಟುಗಳಿಗೆ ಶೇ 0.3ರಿಂದ 0.5ರಷ್ಟು ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ದರ (ಎಂಡಿಆರ್) ವಿಧಿಸುವ ಸಾಧ್ಯತೆಯಿದೆ. ಸಣ್ಣ ಮೊತ್ತದ ವಹಿವಾಟುಗಳಿಗೂ ದೊಡ್ಡ ಕಂಪನಿಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಪ್ರಸ್ತಾಪವೂ ಇದೆ.
ಆಹಾರ ವಿತರಣಾ ವೇದಿಕೆಗಳಂತಹ ದೊಡ್ಡ ಕಂಪನಿಗಳು ಯುಪಿಐ ಮೂಲಕ ನಡೆಯುವ ಸಣ್ಣ ಮೊತ್ತದ ವಹಿವಾಟುಗಳಿಂದಲೂ ಅಪಾರ ಪ್ರಯೋಜನ ಪಡೆಯುತ್ತಿವೆ. ಇಂತಹ ಸಂಸ್ಥೆಗಳು ಗ್ರಾಹಕರಿಗೆ ವಿಧಿಸುವ ಕನ್ವೀನಿಯನ್ಸ್ ಶುಲ್ಕದ ಒಂದು ಸಣ್ಣ ಭಾಗದಿಂದಲೇ ಯುಪಿಐ ಪಾವತಿ ಶುಲ್ಕವನ್ನು ಭರಿಸಬಹುದು ಎಂಬ ಅಭಿಪ್ರಾಯವೂ ಇದೆ.
ಫ್ರಾನ್ಸ್ನ 'ಗ್ಯಾಲರೀಸ್ ಲಫಯೆಟ್ಟೆ'ಯಲ್ಲಿ ಯುಪಿಐ ಪಾವತಿ ಸೇವೆ ಆರಂಭಬ್ರೆಜಿಲ್ ಮಾದರಿ
ಇದಕ್ಕೆ ಬ್ರೆಜಿಲ್ನ 'ಪಿಕ್ಸ್' ಮಾದರಿ ಒಂದು ಉದಾಹರಣೆಯಾಗಬಹುದು. 2020ರಲ್ಲಿ ಅಲ್ಲಿನ ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಆರಂಭಿಸಿದ ತ್ವರಿತ ಖಾತೆಯಿಂದ ಖಾತೆಗೆ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ವ್ಯಕ್ತಿಗಳ ನಡುವಿನ ವಹಿವಾಟುಗಳನ್ನು ಉಚಿತವಾಗಿರಿಸಿದೆ. ಆದರೆ ವ್ಯಾಪಾರಿಗಳಿಂದ ಶುಲ್ಕ ಪಡೆಯಲಾಗುತ್ತಿದೆ.
ಕಡಿಮೆ ಮತ್ತು ಮಾರುಕಟ್ಟೆ ಆಧಾರಿತ ಶುಲ್ಕಗಳಿದ್ದರೂ ಪಿಕ್ಸ್ ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿದೆ. ಅಲ್ಲಿ ಸರಾಸರಿ ಶುಲ್ಕ ಶೇ 0.22ರಿಂದ 0.33ರಷ್ಟಿದೆ.
ಭಾರತದ ಮುಂದಿನ ದಾರಿ?
ಭಾರತಕ್ಕೆ ಇಲ್ಲಿಂದ ಸಿಗುವ ಪಾಠ ಸ್ಪಷ್ಟ: ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ ನಡೆಯುವ ಹಣ ವರ್ಗಾವಣೆ ಮತ್ತು ಸಣ್ಣ ಅಂಗಡಿಗಳಲ್ಲಿನ ಪಾವತಿಗಳನ್ನು ಉಚಿತವಾಗಿಯೇ ಉಳಿಸಿ, ದೊಡ್ಡ ಕಂಪನಿಗಳು ಮತ್ತು ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಗಳು ನಡೆಸುವ ವಹಿವಾಟುಗಳಿಗೆ ಮಾತ್ರ ಸಣ್ಣ ಪ್ರಮಾಣದ ಶುಲ್ಕ ವಿಧಿಸುವುದು ಸೂಕ್ತ.
ಇಂತಹ ಶುಲ್ಕವನ್ನು ದೊಡ್ಡ ಕಂಪನಿಗಳು ಗ್ರಾಹಕರ ಮೇಲೆ ಸಂಪೂರ್ಣವಾಗಿ ವರ್ಗಾಯಿಸುವ ಸಾಧ್ಯತೆ ಕಡಿಮೆ. ಅದರಿಂದ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಫಿನ್ಟೆಕ್ ಸಂಸ್ಥೆಗಳಿಗೆ ಯುಪಿಐ ಮೂಲಸೌಕರ್ಯವನ್ನು ನಿರ್ವಹಿಸಲು ಅಗತ್ಯವಾದ ಆದಾಯವೂ ಸಿಗಬಹುದು.
ಆದರೆ ಈ ಸುಧಾರಣೆಯನ್ನು ಅಮೆರಿಕದ ಒತ್ತಡಕ್ಕೆ ಪ್ರತಿಕ್ರಿಯೆಯಾಗಿ ರೂಪಿಸಿದರೆ ಅದರ ರಾಜಕೀಯ ಸ್ವೀಕಾರಾರ್ಹತೆ ಕುಗ್ಗಬಹುದು. ವೀಸಾ ಮತ್ತು ಮಾಸ್ಟರ್ಕಾರ್ಡ್ನ ಹಿತಾಸಕ್ತಿಗಳಿಗೆ ಅನುಕೂಲವಾಗುವ ರೀತಿಯಲ್ಲಿ ಭಾರತ ಯುಪಿಐ ನಿಯಮಗಳನ್ನು ಬದಲಾಯಿಸುತ್ತಿದೆ ಎಂಬ ಭಾವನೆ ಮೂಡಿದರೆ, ನಿಜವಾದ ಮತ್ತು ಅಗತ್ಯವಾದ ಸುಧಾರಣೆಯನ್ನೂ ಸಮರ್ಥಿಸಿಕೊಳ್ಳುವುದು ಕಷ್ಟವಾಗಬಹುದು.
ಯುಪಿಐಗೆ ಈಗ ಬೇಕಿರುವುದು ಶುಲ್ಕ ವಿಧಿಸುವುದೋ ಬೇಡವೋ ಎಂಬ ಆಯ್ಕೆಯಲ್ಲ; ಯಾರಿಂದ ಶುಲ್ಕ ಪಡೆಯಬೇಕು ಮತ್ತು ಯಾರನ್ನು ರಕ್ಷಿಸಬೇಕು ಎಂಬುದರ ಸಮತೋಲಿತ ನಿರ್ಧಾರ.
ಸೂಚನೆ: ಈ ವರದಿ 'ಬ್ಲೂಂಬರ್ಗ್ ಒಪಿನಿಯನ್'ನಲ್ಲಿ ಪ್ರಕಟವಾದ ವಿಶ್ಲೇಷಣೆಯನ್ನು ಆಧರಿಸಿದೆ. ಇಲ್ಲಿ ವ್ಯಕ್ತವಾಗಿರುವ ಅಭಿಪ್ರಾಯಗಳು ಲೇಖಕರದ್ದಾಗಿದ್ದು, 'ಪ್ರಜಾವಾಣಿ'ಯ ನಿಲುವು ಎಂದು ತಿಳಿದುಕೊಳ್ಳಬಾರದು.
ಜೂನ್ನಲ್ಲಿ ಯುಪಿಐ ವಹಿವಾಟು ಇಳಿಕೆ: ಕಳೆದ ವರ್ಷಕ್ಕಿಂತ ಶೇ 20ರಷ್ಟು ಪ್ರಗತಿ